Geld & Leben
Warum wir für Freiheit arbeiten – und sie immer weiter verschieben
Wie viel müssen wir sparen, bevor wir uns Zeit zum Leben nehmen?
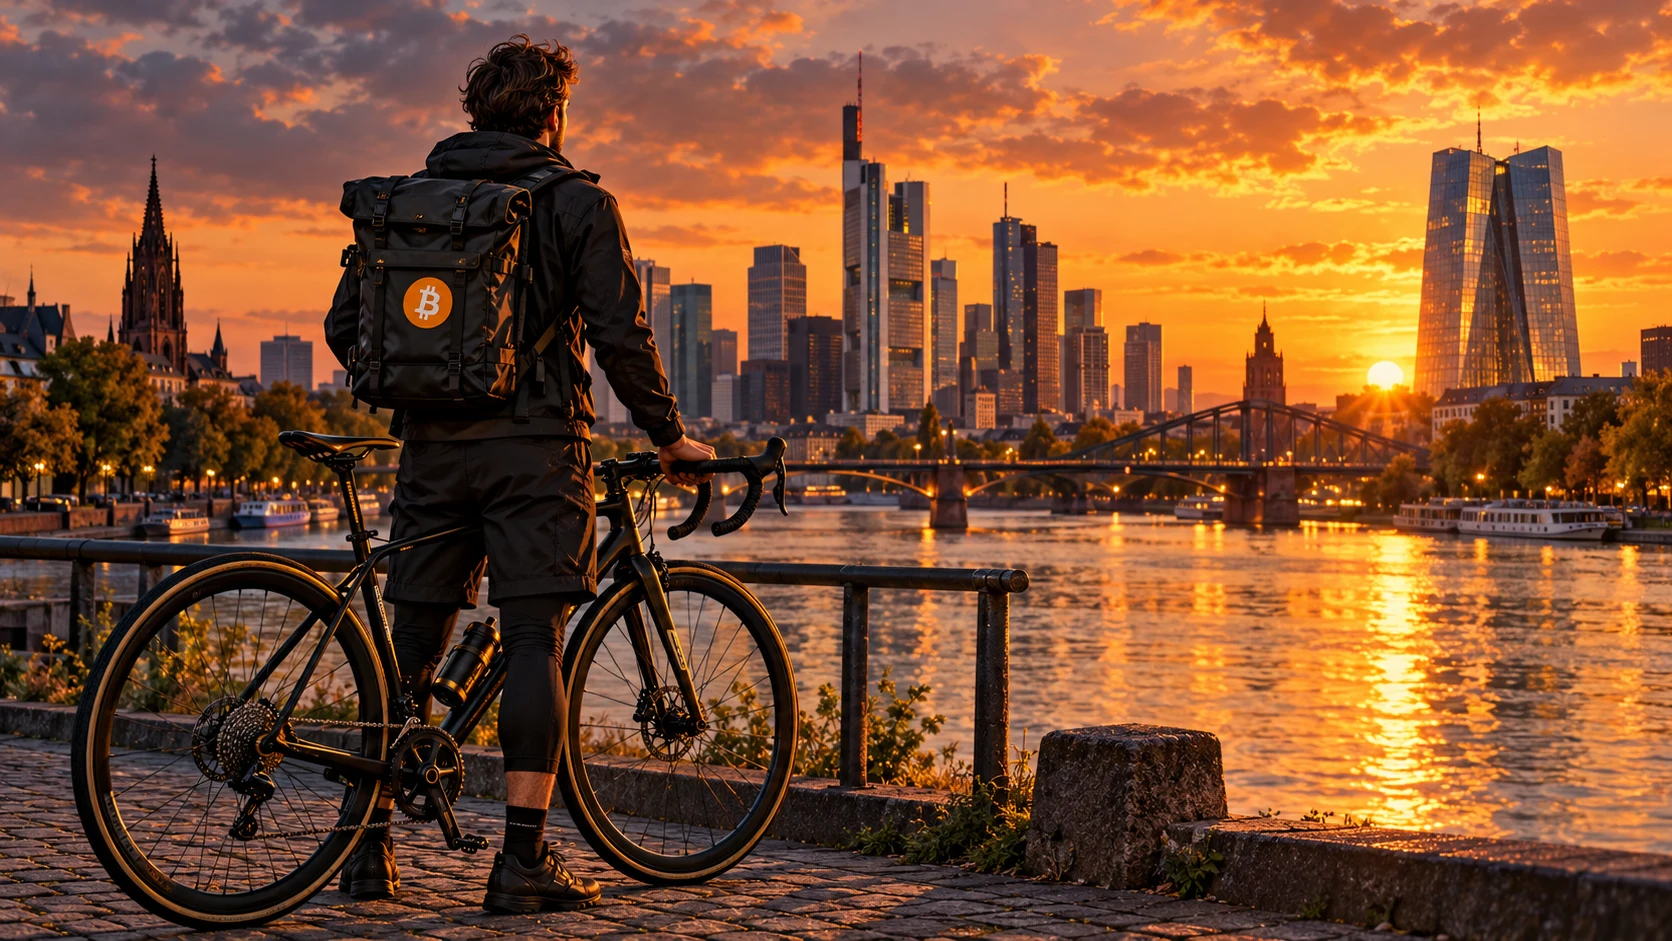
Knapp sieben Jahre war ich Fahrradkurier in Frankfurt am Main. Rund zwanzig Touren am Tag, oft achtzig bis hundertzwanzig Kilometer: Solche Strecken gehörten damals zu meinem Alltag. Wer seinen Lebensunterhalt auf dem Rad verdient, spürt, was Arbeit kostet: Kraft, Aufmerksamkeit und Stunden, die danach unwiederbringlich vorbei sind. Man kann mehr Aufträge annehmen und mehr Geld verdienen. Den Tag bekommt man nicht zurück.
Trotzdem wäre es falsch, diese Jahre nur als verkaufte Lebenszeit zu betrachten. Die Bewegung und die körperliche Herausforderung gehörten zu dem, was mir an diesem Beruf gefiel. Ich war draußen, unterwegs und lernte Frankfurt aus einer anderen Perspektive kennen. Anfangs kannte ich die Stadt vor allem aus dem Auto und musste mich auf dem Fahrrad erst zurechtfinden. Später brauchte ich kaum noch eine Karte.
Das macht die Frage nach Arbeit und Freiheit für mich persönlich. Arbeit kann anstrengend sein und gleichzeitig etwas bieten, das man nicht missen möchte. Entscheidend ist deshalb auch, wie viel von dem Leben, das ich führen will, bereits in meinem Alltag steckt – und welchen Teil ich immer weiter auf später verschiebe.
Was mir die Straße beigebracht hat
Als Fahrradkurier begegnet einem Eigenverantwortung ganz unmittelbar. Kann ich die Situation überblicken? Habe ich genug Abstand? Bin ich noch aufmerksam oder längst erschöpfter, als ich mir eingestehen möchte? Ein Regelwerk kann Orientierung geben. Einschätzen muss ich die Lage selbst.
Das gilt auch an einer roten Ampel. Wer weiterfährt, muss mehr bedenken als eine mögliche Geldstrafe. Andere Menschen müssen vielleicht bremsen oder ausweichen. Im schlimmsten Fall wird jemand verletzt. Eigenverantwortung schließt die Verantwortung für solche Folgen ein.
Umgekehrt schützt mich eine grüne Ampel nicht davor, dass jemand anderes einen Fehler macht. Ich kann im Recht sein und trotzdem auf der Straße liegen. Regeln sind wichtig. Hinsehen und Mitdenken bleiben meine Aufgabe.
Der Staat kann Regeln setzen und Verstöße ahnden. Er kann aber nicht jede Situation überwachen und mir jede Entscheidung abnehmen. Das gilt auch für meinen Körper, meinen Beruf und mein Geld. Ich kann Hilfe annehmen und Aufgaben abgeben. Trotzdem möchte ich verstehen, worauf ich mich verlasse und mit welchen Folgen ich rechnen muss.
Gespartes Geld ist bereits geleistete Arbeit
Für mich beginnt die Bedeutung von Geld bei der Arbeit, die dahintersteht. Ich habe Zeit und Kraft eingesetzt, um es zu verdienen. Wenn ich einen Teil davon spare, bewahre ich etwas von dieser Leistung für später auf.
In diesem Sinn ist gespartes Geld gespeicherte Lebenszeit. Natürlich ist das kein exakter Umrechnungskurs. Arbeit wird unterschiedlich bezahlt, und nicht jedes Vermögen wurde selbst erarbeitet. Für mein eigenes Erspartes bleibt der Zusammenhang aber bestehen: Die Arbeit ist getan. Die Zeit dafür ist bereits vergangen.
Eine Rücklage kann mir dafür künftig Zeit verschaffen. Sie kann ermöglichen, einen Auftrag abzulehnen, weniger zu arbeiten oder eine neue Richtung einzuschlagen. Ihr Wert liegt auch in den Entscheidungen, die ich dadurch treffen kann.
Deshalb beschäftigt mich die Frage, was mit meinen Ersparnissen passiert. Ich möchte, dass die Arbeit von gestern auch morgen noch etwas wert ist.
Wenn die Zahl bleibt und die Kaufkraft schwindet
Die Europäische Zentralbank strebt mittelfristig zwei Prozent Inflation an. Zu ihrer Begründung gehört ein Sicherheitsabstand zur Deflation, also zu einem allgemeinen Rückgang der Preise. Für unverzinstes Erspartes bedeutet eine dauerhaft positive Inflation dennoch: Seine Kaufkraft sinkt.
Bei konstant zwei Prozent Inflation hätten unverzinste 100.000 Euro nach dreißig Jahren noch etwa 55.200 Euro heutiger Kaufkraft. Die Zahl auf dem Konto wäre dieselbe. Kaufen ließe sich damit deutlich weniger. Zinsen und andere Erträge können diesen Verlust ausgleichen. Ohne Ausgleich bleibt er bestehen.
Genau daran störe ich mich. Ich habe gearbeitet und einen Teil meines Einkommens zurückgelegt. Anschließend muss ich weitere Entscheidungen treffen, um dessen Kaufkraft zu erhalten. Welche Anlage eignet sich? Welche Risiken gehe ich ein? Wie viel muss ich darüber wissen? Die geleistete Arbeit ist abgeschlossen. Die Sorge um ihren Wert geht weiter.
Inflation nimmt mir keine vergangenen Stunden weg. Sie kann aber den Spielraum verkleinern, den ich mir mit diesen Stunden erarbeitet habe. Für mich ist sie deshalb auch eine Frage der Lebenszeit.
Was Bitcoin für mich verändert
Hier beginnt mein Interesse an Bitcoin. Seine Regeln begrenzen die Gesamtmenge und lassen die Ausgabe neuer Bitcoin über die Zeit abnehmen. Eine Zentralbank kann diese Menge nicht nach eigenem Ermessen ausweiten. Die Regeln sind öffentlich und mit eigener Software überprüfbar.
Dazu kommt die Möglichkeit, Bitcoin selbst zu verwahren. Wer die erforderlichen Schlüssel kontrolliert, kann über seine Coins verfügen, ohne für jede Transaktion die Freigabe eines Verwahrers zu benötigen. Das entspricht meinem Wunsch, Verantwortung für mein Geld zu übernehmen.
Diese Verantwortung hat Konsequenzen. Verliere ich meine Schlüssel ohne brauchbare Sicherung, kann der Zugriff verloren sein. Außerdem kann der Marktwert erheblich fallen. Eine begrenzte Menge allein garantiert keine stabile oder steigende Kaufkraft.
Ich sehe in Bitcoin die Chance, erarbeitete Kaufkraft langfristig zu bewahren. Ich halte es auch für möglich, dass eine weiter wachsende Nutzung seinen Wert erhöht. Wenn diese Erwartung aufgeht, könnte mein Erspartes später mehr freie Zeit ermöglichen. Sicher ist das nicht. Gerade weil hinter diesem Geld meine Arbeit steht, muss ich mögliche Verluste genauso ernst nehmen wie die erhofften Gewinne.
Bitcoin gibt mir mehr Kontrolle über bestimmte Entscheidungen. Ob ich sie vernünftig treffe, bleibt meine Verantwortung.
Noch ein Auftrag – oder reicht es für heute?
Im Kurierleben stellt sich irgendwann eine einfache Frage: Nehme ich den nächsten Auftrag noch an, oder fahre ich nach Hause? Ein weiterer Auftrag bringt zusätzliches Geld. Er kostet aber auch Kraft und einen weiteren Teil des Tages.
Für mich steckt darin dieselbe Abwägung wie beim Sparen. Mehr zurückzulegen kann sinnvoll sein. Doch dafür setze ich häufig genau das ein, wovon ich mir später mehr erhoffe: frei verfügbare Zeit.
Dabei geht es mir nicht darum, möglichst jede Arbeit hinter mir zu lassen. Gerade das Kurierleben zeigt mir, dass Arbeit selbst etwas enthalten kann, das ich mit Freiheit verbinde. Ein Teil finanzieller Unabhängigkeit besteht für mich deshalb darin, eine Arbeit ausüben zu können, die ich gern mache – und trotzdem die Möglichkeit zu haben, für heute aufzuhören.
Natürlich braucht es Rücklagen. Miete und unerwartete Ausgaben verschwinden nicht, weil ich lieber weniger arbeiten würde. Wer für andere Menschen sorgt, trägt zusätzliche Verantwortung. Und vielen fehlt schon der finanzielle Spielraum, überhaupt zwischen mehr Arbeit und mehr Freizeit zu wählen.
Wo dieser Spielraum besteht, lohnt sich jedoch die Frage: Wann reicht es? Erst noch eine größere Rücklage. Erst noch ein weiteres Jahr arbeiten. Erst noch warten, bis die Lage sicherer ist. Jeder einzelne Aufschub kann vernünftig klingen. Zusammen können sie ein Leben ergeben, in dem die erhoffte Freiheit immer erst später beginnt.
Auch mit Bitcoin lässt sich das Leben verschieben
Bitcoin löst dieses Problem nicht automatisch. Wer von langfristig steigender Kaufkraft überzeugt ist, findet womöglich besonders gute Gründe, heute nichts auszugeben.
Was könnten die Satoshis für eine Reise in zehn Jahren wert sein? Wie viel mehr hätte ich später, wenn ich jetzt auf die freie Woche verzichte? Solche Überlegungen können helfen, bewusster mit Geld umzugehen. Sie können aber auch dazu führen, dass jede Ausgabe wie ein Fehler erscheint.
Dann verschiebt sich das Ziel. Ursprünglich wollte ich sparen, um freier entscheiden zu können. Irgendwann richte ich meine Entscheidungen nur noch danach aus, möglichst viel zu sparen.
Dabei hat auch das Warten einen Preis. Eine Reise lässt sich vielleicht verschieben. Ob Gesundheit, Gelegenheit und die Menschen, mit denen ich sie erleben möchte, später noch dieselben sind, weiß ich nicht.
Deshalb gehört für mich zu jeder Sparstrategie eine persönliche Frage: Wofür lege ich dieses Geld eigentlich zurück? Und woran erkenne ich, dass es für diesen Zweck inzwischen genug ist?
Verantwortung für das eigene Maß
Auf dem Fahrrad kann ich meine Kräfte eine Weile überschätzen. Dauerhaft lässt sich die eigene Belastbarkeit schwer ignorieren. Beim Arbeiten und Sparen sind die Grenzen oft weniger deutlich. Es gibt fast immer einen Grund, noch etwas mehr zu leisten.
Eine größere Rücklage kann sinnvoll sein. Ich möchte aber wissen, was sie mich kostet und was sie mir ermöglicht. Wie viele zusätzliche Arbeitsstunden ist mir der nächste finanzielle Puffer wert? Welche Freiheit gewinne ich dadurch tatsächlich?
Dazu gehört für mich auch, die Gegenwart ernst zu nehmen. Wenn mir eine Arbeit Freude macht, ist die Zeit darin nicht verloren. Und wenn ich mir eine Pause leisten kann, muss ich sie nicht erst dadurch rechtfertigen, dass sie mich anschließend wieder leistungsfähiger macht. Beides darf seinen eigenen Wert haben.
Dafür gibt es keine Zahl, die für alle passt. Die Antwort hängt von Verpflichtungen, Bedürfnissen und der eigenen Lebenssituation ab. Sie darf sich verändern. Entscheidend ist für mich, die Frage überhaupt zu stellen.
Sonst wird aus dem Wunsch nach Sicherheit eine Aufgabe ohne Ende. Der Kontostand kann immer weiter wachsen. Meine verfügbare Lebenszeit kann das nicht.
Freiheit braucht eine Entscheidung
Die Jahre als Fahrradkurier haben meine Haltung zur Eigenverantwortung geprägt. Heute führt sie mich auch zu Bitcoin. Ich möchte mein Geld selbst verwahren können und die Regeln verstehen, denen es unterliegt. Vor allem möchte ich möglichst bewusst mit dem umgehen, was ich mir erarbeitet habe.
Dazu gehört auch, es irgendwann zu nutzen. Ersparnisse können mir ermöglichen, weniger zu arbeiten, etwas auszuprobieren oder Zeit mit Menschen zu verbringen, die mir wichtig sind. Diese Entscheidung trifft kein Kontostand für mich.
Gespartes Geld steht für Zeit, die ich bereits eingesetzt habe. Was ich mir davon erhoffe, ist mehr Freiheit für die Zeit, die noch bleibt. Ein Teil dieser Freiheit kann in der Arbeit selbst liegen. Ein anderer darin, sie für heute zu beenden.
Irgendwann möchte ich deshalb sagen können: Für heute reicht es. Ich fahre nach Hause.
Quellen und weiterführende Hinweise
- Florentin Schuhmacher, FAZ: Fahrradkuriere – „Am Abend bin ich ein Held“ (5. September 2014). Touren, Tageskilometer und Stadtkenntnis beziehen sich auf den damaligen Berichtszeitpunkt.
- Europäische Zentralbank: Preisstabilitätsziel – zwei Prozent Inflation mittelfristig. Kaufkraftbeispiel: eigene Berechnung, 100.000 Euro / 1,02^30 ≈ 55.200 Euro; konstant zwei Prozent Inflation, keine Erträge. Keine Inflationsprognose.
- Bitcoin.org: Häufig gestellte Fragen – Geldmenge, Ausgabe und Preisentwicklung.
- Bitcoin.org: Die eigene Wallet sichern – Selbstverwahrung und Sicherung.